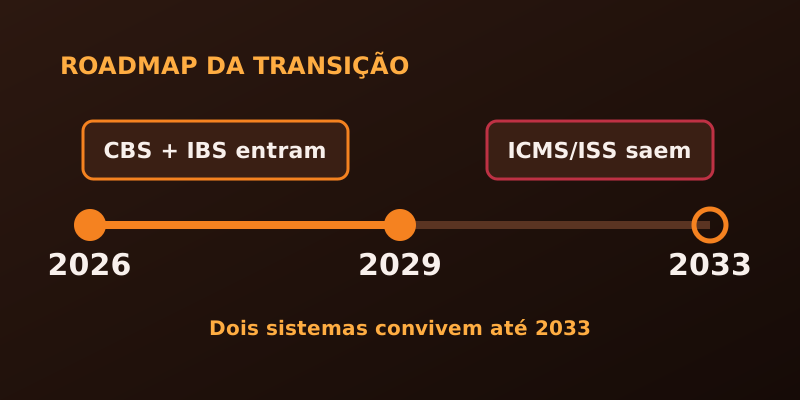
O roadmap executivo da Reforma para e-commerce B2B se concentra em duas datas. 2026 é a fase informativa, com CBS a 0,9% e IBS a 0,1% (alíquotas de teste, compensáveis), para exercitar sistemas sem impacto financeiro relevante. 2027 é o início da operação: CBS em alíquota efetiva, PIS e COFINS extintos e o split payment começando de forma facultativa. Tudo conforme a LC 214/2025.
Em resumo
A Reforma é operacional, não só jurídica: testa o ERP, exige o cálculo de dois sistemas em paralelo por anos e muda o fluxo de caixa com o split payment. O que fazer agora: em 2026, emitir NF-e no novo padrão, escriturar IBS e CBS pela primeira vez e validar a integração do motor fiscal; em 2027, operar CBS efetiva com ICMS ainda presente. Quem precisa: CFO, Head de E-commerce e CTO de operações B2B. Risco de não fazer: chegar a 2027 corrigindo erro em produção. O calendário completo ano a ano está na linha do tempo da Reforma.
O que muda no e-commerce B2B com a Reforma Tributária em 2026?
Em 2026 muda a obrigação, não o valor pago. A NF-e passa a trazer os campos de IBS e CBS, com CBS a 0,9% e IBS a 0,1% apenas destacados, sem recolhimento efetivo. É ano de teste: quem vende a CNPJ precisa emitir no novo layout e escriturar os dois tributos pela primeira vez. Base: LC 214/2025.
Timeline: as datas-âncora da transição
| Marco | O que muda | O que a operação B2B faz |
|---|---|---|
| 2026 (fase informativa) | CBS a 0,9% e IBS a 0,1%, alíquotas de teste compensáveis (LC 214/2025) | Emitir NF-e no novo padrão, escriturar IBS/CBS, validar integração ERP e motor fiscal, treinar times |
| 2027 (início efetivo) | CBS em alíquota efetiva, PIS e COFINS extintos, IBS ainda reduzido, split payment facultativo | Operar cálculo dual (CBS + ICMS), comunicar grandes contas, revisar contratos |
| 2029 a 2032 | Redução gradual do ICMS e do ISS, aumento progressivo do IBS | Recalibrar margem e pricing por UF ano a ano, acompanhar o Comitê Gestor |
| 31/12/2032 | Extinção dos benefícios fiscais de ICMS | Refazer o enquadramento de produtos que dependiam de benefício estadual |
| 2033 (regime pleno) | ICMS, ISS, PIS e COFINS extintos; operação só com IBS, CBS e Imposto Seletivo | Operar 100% no novo regime, manter governança de dados tributários |
Blocos de resposta curta por ano
2026: ano de teste. CBS a 0,9% e IBS a 0,1%, compensáveis, para exercitar sistemas sem impacto financeiro relevante. Emitir NF-e no novo padrão, escriturar IBS e CBS, validar cálculo com o ERP.
2027: início da operação. A CBS passa a ser cobrada em alíquota efetiva e PIS e COFINS são extintos; o IBS segue reduzido. Começa a coexistência CBS + ICMS e o split payment de forma facultativa.
2028 a 2032: transição. A cada ano, uma fração do ICMS e do ISS é reduzida e o IBS sobe na mesma direção, com calibragem nacional pelo Comitê Gestor do IBS.
Fim de 2032: 31/12/2032 marca a extinção dos benefícios fiscais de ICMS, o que exige revisar produtos que dependiam deles.
Quem tem benefício oneroso concedido até 31/05/2023 pode pedir a compensação até 31/12/2028: veja como pedir a habilitação ao Fundo de Compensação de Benefícios Fiscais do ICMS.
2033: regime pleno. ICMS, ISS, PIS e COFINS deixam de existir; a operação passa a IBS, CBS e Imposto Seletivo.
Como preparar sua operação B2B (passo a passo)
- Integrar o motor fiscal ao ERP e validar o cálculo dual (CBS + ICMS) em ambiente de teste ainda em 2026.
- Emitir NF-e no novo padrão e escriturar IBS e CBS já na fase informativa, para que os erros saiam baratos.
- Simular o split payment e mapear o impacto no capital de giro antes de 2027.
- Comunicar grandes contas sobre a mudança de preço e de tratamento na virada de 2027.
- Revisar catálogo e contratos a cada ano da transição, com atenção aos benefícios de ICMS que se extinguem no fim de 2032.
- Chegar a 2033 com a operação inteira (ERP, motor fiscal, contábil, comercial) no regime pleno.
Decisões por papel
CFO: simular o impacto do split payment no caixa (2026), validar pilotos (2027) e refazer o forecast tributário a cada ano da transição. Head de E-commerce: testar precificação com cálculo dual (2026), preparar a comunicação de mudança de preço para 2027 e usar a otimização fiscal como vantagem competitiva de 2029 a 2032. CTO: motor fiscal integrado e cálculo dual em teste (2026), split payment no checkout (2027) e migração do ICMS para o IBS no motor ao longo da transição.
Simulação de impacto por SKU e canal
O ponto de partida é deixar de tratar a Reforma como número agregado. O impacto real só aparece quando o CFO consegue ver SKU a SKU, canal a canal, comprador a comprador.
Por que a simulação agregada engana
Ao olhar somente a alíquota média esperada de IBS+CBS, o CFO perde a variação real entre famílias de produto. NCMs com benefícios fiscais atuais, operações com substituição tributária e vendas para compradores de regimes diferentes podem produzir margens muito distintas no novo regime. A regra geral pode variar conforme UF, regime tributário, operação, produto, NCM, CNAE e perfil do comprador.
O que entra em uma simulação útil
Uma simulação de impacto que serve para decisão precisa cruzar pelo menos quatro dimensões: o SKU (com NCM e benefícios atuais), o canal (marketplace, site próprio, venda direta), o comprador (regime tributário, UF de destino, finalidade) e a operação (venda, transferência, bonificação). O resultado é uma matriz de margem nova versus margem antiga, com identificação clara de SKUs ganhadores e perdedores.
Como ler o resultado
A leitura correta separa três bolsões: produtos com ganho de margem (onde há espaço para política de preço), produtos com perda controlável (que cabem em renegociação ou ajuste de mix) e produtos com perda crítica (que exigem decisão de portfólio).
Componentes do custo de não se preparar: margem, caixa, abandono, multas
A primeira camada é entender que o custo de não se preparar é composto, não único. Tratar a Reforma como ajuste de alíquota deixa de fora os outros três componentes que costumam ser maiores em B2B.
Margem perdida por classificação errada
O primeiro componente é a margem perdida. SKUs classificados em NCM incorreto, regimes não reconhecidos, créditos não tomados e regras de transição mal aplicadas geram perda direta sobre a margem. Em B2B, onde o pedido pode envolver dezenas de SKUs, o efeito acumulado é material. Esse componente é silencioso porque aparece no fechamento contábil, semanas depois do pedido.
Capital de giro travado
O segundo componente é capital de giro. Em Split Payment, a parcela tributária do pagamento é separada na liquidação. Sem revisão de prazo médio de recebimento e sem provisão de linha alternativa, o caixa começa a operar com folga menor. A perda aqui é financeira (custo do dinheiro adicional) e operacional (perda de negociação com fornecedores).
Abandono e cancelamento por erro fiscal
O terceiro componente é o mais visível. Em B2B no checkout, qualquer erro fiscal (ICMS-ST incorreto, alíquota errada, NCM inválido, regime do comprador mal lido) interrompe a compra. O caso interno Mastery com a Midea aponta para 750 pedidos com CNPJ por mês, em média R$ 935 mil por mês em vendas que antes eram canceladas (caso interno Mastery, dados de operação do cliente, não auditado externamente). Esse número dá uma referência da ordem de grandeza do problema em uma operação de marca grande no B2B brasileiro.
Multas e passivo fiscal
O quarto componente é o de penalidades. Erro de cálculo, atraso de recolhimento, classificação fiscal divergente e ausência de obrigação acessória podem gerar multa, juros e abertura de fiscalização. A LC 214/2025 (https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp214.htm) e o Confaz (https://www.confaz.fazenda.gov.br) consolidam as regras aplicáveis e devem ser monitorados.
Como o Motor Fiscal B2B opera em regime dual
Enquanto ICMS e CBS coexistem, cada transação precisa calcular ambos: qual alíquota se aplica, em qual momento do fluxo, com o resultado final rastreável. O Motor Fiscal B2B da Mastery calcula os dois em paralelo, registra cada cálculo e devolve ao checkout o valor final, em tempo real, sem cravar número de latência. O cliente vê preço único; o motor sabe qual tributação vale e adapta quando a regra muda, atualizando por regra, sem novo deploy do cliente. A Mastery calcula na origem; não recolhe nem paga tributos e não emite a nota.
Perguntas frequentes
O que muda na Reforma Tributária em 2026?
2026 é a fase informativa: CBS a 0,9% e IBS a 0,1%, alíquotas de teste compensáveis (LC 214/2025), para exercitar sistemas sem impacto financeiro relevante. A operação emite NF-e no novo padrão e escritura IBS e CBS pela primeira vez.
O que muda em 2027 para o e-commerce B2B?
A CBS passa a ser cobrada em alíquota efetiva e PIS e COFINS são extintos; o IBS segue reduzido. Começa a coexistência CBS + ICMS e o split payment de forma facultativa. O motor fiscal precisa calcular os dois sistemas.
Quando os benefícios fiscais de ICMS acabam?
Em 31/12/2032 encerram-se os benefícios fiscais de ICMS. Produtos e operações que dependem de benefício estadual precisam ser reenquadrados antes disso.
Quando o IBS entra pleno?
Em 2033, com o fim da transição: ICMS, ISS, PIS e COFINS são extintos e a operação passa a IBS, CBS e Imposto Seletivo.
O que é o split payment e quando começa?
É a retenção do tributo na liquidação da transação, com repasse ao Fisco pela instituição de pagamento. Começa de forma facultativa a partir de 2027, na transição, conforme a regulamentação da LC 214/2025.
Como preparar o e-commerce B2B para a coexistência ICMS + CBS/IBS?
Integrar um motor fiscal capaz de cálculo dual, emitir NF-e no novo padrão já em 2026, simular o split payment e revisar catálogo e contratos a cada ano da transição. Para o diagnóstico de partida, use o checklist de compliance tributário para e-commerce B2B.
Fontes oficiais
- Emenda Constitucional 132/2023 (Planalto)
- Lei Complementar 214/2025 (Planalto)
- Lei Complementar 227/2026 (Planalto)
- Reforma Tributária (Gov.br / Fazenda)
Este conteúdo tem caráter informativo e não substitui orientação contábil, fiscal ou jurídica especializada. Regras tributárias e datas podem variar conforme a regulamentação; valide o calendário e o seu cenário com profissional habilitado.
Próximo passo: avaliar a prontidão fiscal da sua operação para 2026 e 2027 com a Mastery.
Leituras relacionadas: Cronograma da Reforma: linha do tempo · Split Payment no pedido B2B · Guia de automação fiscal para e-commerce B2B